
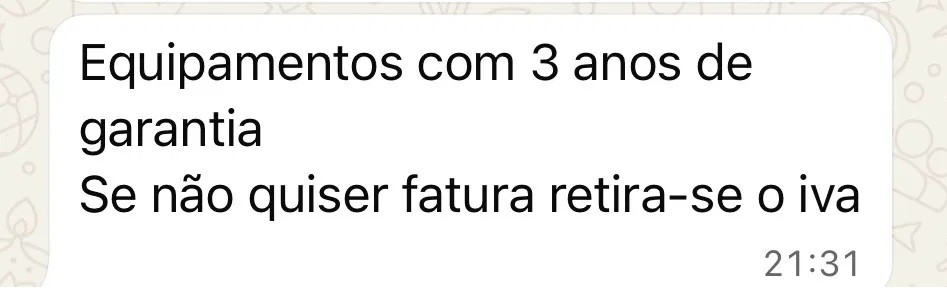
Uma mensagem de WhatsApp sobre um orçamento de obras abre uma pergunta maior: o que perde uma sociedade (e quem paga a diferença) quando uma transacção sai da economia formal.
Pedi este ano um orçamento para uma pequena obra em casa. A resposta chegou por WhatsApp (a imagem que abre este bilhete é uma cópia do meu ecrã de telemóvel). Os equipamentos tinham três anos de garantia. Logo a seguir, na mesma mensagem e com a mesma naturalidade, uma segunda linha: se eu não quisesse factura, retirava-se o IVA. Não havia nada de sombrio na frase. Era quase uma condição comercial como outra qualquer, oferecida com a desenvoltura de quem já a repetiu muitas vezes a muitos clientes. Essa banalidade tornou o momento interessante de pensar com calma. A proposta parece envolver só duas pessoas — eu e o prestador — e produzir um benefício simples e imediato para ambas: eu pagaria menos, ele receberia o valor combinado sem entregar uma fatia ao Estado, que uma parte da população vê como o horrível ladrão. Onde está o problema, então, e para quem?
O que está realmente a ser discutido
A frase “retira-se o IVA” descreve, tecnicamente, uma evasão fiscal: um acto ilegal e deliberado de não declarar uma transacção para reduzir o imposto devido. É diferente de elisão fiscal, que é o aproveitamento legal de uma lacuna ou benefício previsto na lei (por exemplo, pedir a devolução parcial de IVA numa obra que cumpra os requisitos de um regime de apoio à habitação). As duas coisas reduzem o imposto pago, mas pertencem a categorias jurídicas e morais diferentes, e vale a pena não as confundir.
É também útil separar esta situação de outra com que costuma ser confundida: a fraude organizada. Um pequeno prestador que não emite uma factura pontual não está a operar no mesmo registo de uma rede de facturação falsa ou de um esquema de fraude carrossel de IVA entre países. Ambos reduzem a receita fiscal, mas com mecanismos, escala e intenção muito diferentes. Tratar os dois como equivalentes empobrece, obviamente, a discussão pública.
A Comissão Europeia, que monitoriza este fenómeno em toda a União, distingue ainda dois tipos de perda de receita de IVA. O “compliance gap” é a diferença entre o que deveria ser cobrado com cumprimento total e o que é efectivamente cobrado: inclui evasão, mas também insolvências, erros administrativos e atrasos. O “policy gap” é a receita que o Estado deixa de cobrar por decisão própria, através de taxas reduzidas e isenções legais. Como se verá adiante, esta distinção é decisiva para perceber o que realmente se passa em Portugal.
O que mostram os dados
A dimensão da perda é colectiva, mesmo quando a decisão parece individual. Ioannis Dokas e colegas, num estudo com dados de 129 países entre 2010 e 2018 publicado no Journal of Policy Modeling, encontraram uma relação negativa substancial entre a dimensão da economia paralela e a receita fiscal de um país. Mostraram ainda que essa relação tende a alterar a própria composição dos impostos, empurrando os Estados a depender mais de impostos indirectos, como o IVA, e menos de impostos directos. Este efeito tende também a alimentar-se a si próprio: menos receita degrada os serviços públicos, o que reduz a confiança das pessoas nas instituições, o que por sua vez aumenta o incentivo a evadir de novo. Não se trata de uma linha directa entre a minha obra e uma cama de hospital, como por vezes se simplifica no debate público, mas de um efeito agregado sobre a capacidade orçamental do Estado.
Em Portugal, ao contrário do que a imagem pública sugere, o problema maior não é a falta de facturas, é a política fiscal. Segundo o relatório VAT Gap in Europe 2025 da Comissão Europeia, Portugal registou em 2023 um “compliance gap” de apenas 3,6%, o quarto mais baixo da União Europeia (a média da UE foi de cerca de 9,5%); em anos anteriores, chegou mesmo a estar entre os três países com o gap de incumprimento mais baixo de toda a União. Ao mesmo tempo, o “policy gap” português — a receita que se deixa de cobrar por taxas reduzidas e isenções legais, como as aplicadas à alimentação, à energia ou à restauração — foi estimado entre 22% e 31% consoante o ano. Ou seja: a maior parte do IVA que Portugal “não arrecada” resulta de escolhas do legislador sobre o que taxar e como, não de gente a dizer “retira-se o IVA” ao balcão.
Isso não significa que a transacção da minha mensagem não tenha efeito. Mohammad Amin, economista do Banco Mundial, e Cedric Okou mostraram, com dados recolhidos junto de milhares de empresas em várias dezenas de países, que as empresas formais que enfrentam concorrência de empresas informais chegam a ser, em média, um quarto menos produtivas do que as que não a enfrentam. Significa que competir com quem pratica preços mais baixos por não declarar parte do negócio corrói margens e capacidade de investir. É mau para a economia. Num outro estudo, o mesmo autor mostrou que o crescimento do emprego em pequenas e médias empresas formais abranda de forma significativa à medida que aumenta, no mesmo sector, a concorrência de empresas informais. No caso de um pequeno empreiteiro, isto significa competir, por vezes, com colegas que oferecem o mesmo serviço a um preço que só é possível porque uma parte da transacção nunca chega a ser declarada.
Quem aceita trabalhar sem factura também troca algo por esse ganho imediato. Um relatório preparado para a Comissão Europeia sobre trabalho não declarado mostra que isso significa, tipicamente, menos contribuições para a segurança social, o que se traduz, mais tarde, em menos direitos de pensão, menor cobertura em caso de doença ou desemprego, e menos acesso a crédito, porque o rendimento oficialmente declarado é mais baixo do que o rendimento real. Não é um atalho sem custo, mas uma troca entre um benefício presente e uma protecção futura, e essa troca raramente é feita com toda a informação disponível.
A dimensão total da economia informal continua, no entanto, muito incerta. Diferentes estudos chegam a valores diferentes para o peso da economia paralela em Portugal, consoante o método usado: o economista Friedrich Schneider estima cerca de 17% do PIB em 2024, numa tendência de descida ao longo de duas décadas; o relatório Shadow Economy Exposed da consultora EY aponta para 9,3% do PIB em 2023; um estudo de Francesco Pappadà e Kenneth Rogoff, divulgado pelo National Bureau of Economic Research dos Estados Unidos, com base em dados de IVA e inquéritos ao consumo, coloca Portugal entre os países da União com maior peso de economia não registada, com uma média de 24% do PIB entre 1999 e 2020; e o economista português Óscar Afonso, catedrático e à data director da Faculdade de Economia da Universidade do Porto (FEP), num estudo divulgado pela própria universidade e cobrindo o período de 1996 a 2022, chega a um valor recorde de 34,4% do PIB em 2022. Esta amplitude — entre menos de 10% e mais de 34% do PIB, consoante quem faz a conta — mostra bem que medir aquilo que, por definição, ninguém declara é uma tarefa estruturalmente difícil, e qualquer número apresentado sem esta ressalva merece ser lido com desconfiança.
Como se explica o padrão observado
Porque é que tantas pessoas, de ambos os lados da transação, aceitam este tipo de proposta sem hesitar muito? A explicação mais óbvia seria um simples cálculo de risco: quanto mais baixa a probabilidade percebida de ser fiscalizado, maior a tentação de não declarar. James Alm e Benno Torgler mostraram, contudo, que esse cálculo explica apenas parte da história: encontraram uma correlação positiva forte entre a confiança das pessoas nas instituições (no sistema legal, no parlamento, nas entidades públicas) e a sua disposição para cumprir obrigações fiscais mesmo sem fiscalização directa, e uma correlação negativa entre essa confiança e a dimensão da economia paralela de um país. Richardson, numa análise a 45 países, chegou a uma conclusão semelhante: os factores não-económicos, como a complexidade percepcionada do sistema fiscal e o sentido de justiça, pesam mais na decisão de evadir do que a própria probabilidade de ser apanhado. A este conjunto de atitudes chama-se, na literatura, “moral fiscal”: quanto maior a confiança de alguém no Estado e nas instituições, mais provável é que cumpra mesmo sem ser vigiado — e o inverso também é verdadeiro.
Isto ajuda a explicar porque é que as políticas que combinam informação com fiscalização tendem a funcionar melhor do que os incentivos isolados. A economista Joana Naritomi, num estudo baseado em mais de 2,7 mil milhões de recibos, mostrou que um programa em São Paulo, no Brasil, que atribuía prémios de lotaria a consumidores que pedissem recibo, levou a um aumento estimado de pelo menos 22% na receita declarada no comércio a retalho ao longo de quatro anos. Matthieu Bellon e colegas do Fundo Monetário Internacional mostraram, por seu lado, que a introdução da factura eletrónica no Peru aumentou em cerca de 11,6% as obrigações de IVA declaradas por pequenas e médias empresas logo no primeiro ano, com efeito mais forte precisamente nos setores tradicionalmente menos cumpridores, como a construção.
Portugal fez o seu próprio teste a esta lógica. Desde 2013, o sistema e-fatura obriga à comunicação eletrónica das faturas emitidas; desde 2014, existe também uma lotaria — a “fatura da sorte” — para quem pede fatura com o número de contribuinte (pessoalmente sempre achei essa factura da sorte uma tontice); e, para um conjunto específico de sectores, existe ainda uma dedução em sede de IRS de 15% do IVA suportado, com um limite anual por agregado familiar. Daniela Wilks, José Cruz e Pedro Sousa, num estudo publicado no International Journal of Sociology and Social Policy, concluem algo que talvez surpreenda quem imagina que sorteios são sempre o incentivo mais eficaz: o benefício fiscal directo pesa mais na decisão dos consumidores de pedir factura do que o elemento lúdico da lotaria, e a moral fiscal — o sentido de dever cívico — continua a pesar mais do que qualquer recompensa financeira isolada.
Há, no entanto, um pormenor que vale a pena assinalar sobre o caso concreto que abriu este texto. A lista de sectores abrangidos pela dedução de IRS por exigência de factura inclui, actualmente, a reparação automóvel, a restauração e o alojamento, os cabeleireiros, as clínicas veterinárias, os ginásios, os teatros e museus, entre outros. Mas não inclui, de forma geral, a construção civil ou a reparação de habitações. Quer isto dizer que, ao contrário de quem vai à oficina ou ao cabeleireiro, quem contrata uma pequena obra em casa não tem, hoje, nenhum incentivo fiscal directo a pedir factura. O instrumento que a investigação identifica como mais eficaz simplesmente não se aplica a este tipo de serviço. Em 2026 entraram em vigor novas medidas fiscais para a construção habitacional, incluindo uma taxa reduzida de IVA e a possibilidade de devolução parcial do imposto em certas obras, mas dirigidas sobretudo à construção ou reabilitação de habitação própria e permanente dentro de limites de valor definidos, não ao tipo de pequena reparação doméstica da mensagem que motivou este texto.
O que a explicação não permite concluir
Esta evidência não permite afirmar que o prestador que me escreveu está a agir de má-fé excepcional, nem que eu, ao aceitar a proposta, estaria a cometer um crime à escala de uma rede de fraude. A literatura distingue claramente a pequena evasão pontual, motivada por pressão de preço, complexidade percebida ou simples hábito de sector, da fraude organizada — e tratar as duas coisas pela mesma bitola distorce tanto a análise como a resposta política adequada.
Também não é possível, com os dados disponíveis, dizer com precisão que fatia do “compliance gap” português corresponde a pequenas transacções como esta, distintas de esquemas maiores. Rafael La Porta e Andrei Shleifer, numa revisão da evidência sobre economia informal e desenvolvimento, mostram que a maior parte do que se sabe sobre concorrência desleal, produtividade das empresas informais e efeitos sobre o crescimento vem de países de rendimento médio-baixo, onde a informalidade funciona muitas vezes como estratégia de sobrevivência. Extrapolar directamente esses resultados para o caso português exige, por isso, cautela.
Por fim, a associação entre a introdução do e-fatura, em 2013, e a redução do gap de IVA português nos anos seguintes é sugestiva, mas não isola causalmente o efeito da medida: coincidiu com a recuperação económica pós-Troika e com outras reformas fiscais em curso na mesma altura, pelo que não se pode atribuir a totalidade da melhoria a essa única reforma.
Conclusão
A frase que recebi por WhatsApp não pedia nada de extraordinário. Era, para quem a escreveu, provavelmente uma rotina de trabalho, tão normalizada que nem pareceu precisar de contexto. É exactamente por ser tão comum que vale a pena olhar para ela com atenção, como uma pequena instância de um mecanismo bem estudado, com efeitos que se estendem muito para além da conversa entre duas pessoas, sobre a receita disponível para serviços públicos, sobre a concorrência entre quem cumpre e quem não cumpre, e sobre a proteção social de quem, no fim, presta o serviço. Em Portugal, a evidência disponível sugere que esse mecanismo pesa menos do que os números da economia paralela às vezes fazem crer, mas não são negligenciáveis. E sugere também que, para um serviço como uma pequena obra em casa, o instrumento que mais parece funcionar noutros contextos, isso é, dar ao cliente uma boa razão fiscal para insistir na factura, simplesmente ainda não existe.
Fontes
- Comissão Europeia, VAT Gap in Europe — Report 2025 e ficha-país de Portugal, Direção-Geral da Fiscalidade e da União Aduaneira, 2025.
- Wilks, D. C., Cruz, J. & Sousa, P. (2019), “‘Please give me an invoice’: VAT evasion and the Portuguese tax lottery”, International Journal of Sociology and Social Policy, 39(5/6), 412-426.
- Naritomi, J. (2019), “Consumers as Tax Auditors”, American Economic Review.
- Bellon, M., Dabla-Norris, E., Khalid, S. & Lima, F. (2022), “Digitalization to improve tax compliance: Evidence from VAT e-Invoicing in Peru”, Journal of Public Economics.
- Amin, M. & Okou, C. (2020), “Casting a Shadow: Productivity of Formal Firms and Informality”, Review of Development Economics, 24(4), 1610-1630.
- Amin, M. (2021), “Does Competition from Informal Firms Hurt Job Creation by Formal Firms? Evidence Using Firm-Level Survey Data”, World Bank Policy Research Working Paper 9515.
- La Porta, R. & Shleifer, A. (2014), “Informality and Development”, Journal of Economic Perspectives, 28(3), 109-126.
- Dokas, I., Panagiotidis, M., Papadamou, S. & Spyromitros, E. (2024), “The impact of the shadow economy on the direct-indirect tax mix: Can central banks’ independence mitigate the effect?”, Journal of Policy Modeling, 46(3), 475-493.
- Alm, J. & Torgler, B. (2006), “Culture Differences and Tax Morale in the United States and in Europe”, Journal of Economic Psychology, 27(2), 224-246.
- Richardson, G. (2006), “Determinants of tax evasion: A cross-country investigation”, Journal of International Accounting, Auditing and Taxation, 15(2), 150-169.
- ICF, relatório para a Comissão Europeia sobre trabalho não declarado (“Why Is Undeclared Work a Problem for the EU”).
- EY (equipa liderada por Marek Rozkrut, coordenada por Michał Kowalczuk, Piotr Dybka e Magdalena Karska), Shadow economy exposed: Estimates for the world and policy paths, março de 2025 — estimativa de Portugal em 9,3% do PIB em 2023, valor citado por múltiplas fontes de imprensa portuguesas com base neste relatório.
- Pappadà, F. & Rogoff, K. (2023), “Rethinking the Informal Economy and the Hugo Effect”, NBER Working Paper n.º 31963 (a publicar na Journal of the European Economic Association) — Tabela 1 do documento original confirma o valor de Portugal: 24% do PIB, desvio-padrão de 4 pontos percentuais, média 1999-2020.
- Afonso, Ó., estudo sobre a economia não registada em Portugal (1996-2022), divulgado pela Faculdade de Economia da Universidade do Porto (FEP) em junho de 2023 — 34,37% do PIB em 2022.
- Código do IRS, artigo 78.º-F (dedução pela exigência de fatura) — Portal das Finanças, consultado diretamente; a construção civil e a reparação de habitações não constam da lista de setores abrangidos.
- Decreto-Lei n.º 97/2026, de 20 de maio (Pacote Habitação — alterações a IVA, IRS e IMT na construção habitacional); os regimes CIA e RSAA entraram em vigor a 1 de setembro de 2026, sem alterações relevantes reportadas desde a publicação.
 Visto com Calma
