Em Setembro de 2026, a Assembleia da República aprovou, na generalidade, uma proposta do Governo que prevê alterações importantes ao regime do arrendamento urbano. Entre as medidas anunciadas encontram-se uma maior liberdade na definição das rendas de determinados novos contratos, alterações às regras de renovação, o reforço das garantias que os proprietários podem exigir e modificações nos procedimentos associados ao incumprimento contratual [1]. A proposta encontrava-se ainda em apreciação parlamentar no início de Novembro. A reforma parte da hipótese de que uma maior liberdade contratual e a redução dos riscos associados ao arrendamento poderão incentivar os proprietários a disponibilizar mais habitações. Se a oferta aumentar suficientemente face à procura, esse crescimento poderá contribuir para moderar as rendas. Esta relação entre regulação, incentivos dos proprietários e funcionamento do mercado esteve também presente, embora num contexto económico e legislativo diferente, na reforma de 2012 [2].
A hipótese envolve uma sequência de efeitos, desde a alteração das regras contratuais até à evolução dos preços da habitação arrendada, que podemos representar através do seguinte esquema conceptual.
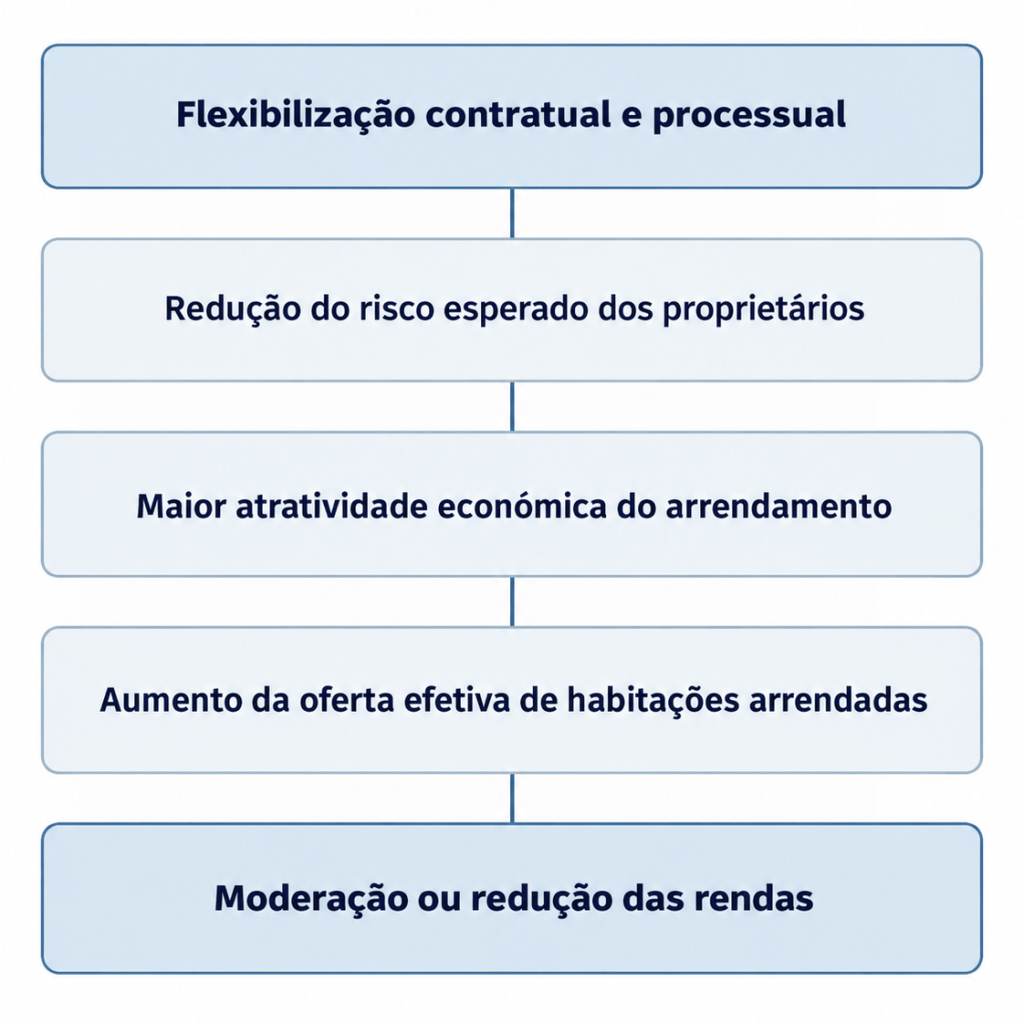
A sequência apresentada permite decompor o argumento em quatro relações que podem ser examinadas empiricamente. Para cada uma, interessa conhecer os resultados encontrados pela investigação científica, os mecanismos que os explicam e as condições em que foram observados. As conclusões podem depender das características da regulação, das decisões dos proprietários, da situação dos mercados locais e do horizonte temporal considerado.
Neste artigo iremos avaliar cada uma destas relações à luz da literatura científica, confrontar os resultados internacionais com a experiência portuguesa e discutir em que medida as alterações propostas em 2026 poderão contribuir para aumentar a oferta de habitação e melhorar as condições de acesso e permanência no mercado de arrendamento.
Das regras contratuais à decisão de arrendar
A decisão de colocar uma habitação no mercado de arrendamento depende do rendimento esperado, dos custos e riscos associados e das alternativas disponíveis. Mas nem todos os proprietários tomam essa decisão da mesma forma. Um particular que arrenda uma casa herdada pode valorizar a estabilidade dos rendimentos e a preservação do património familiar. Uma sociedade imobiliária, uma seguradora ou um fundo de investimento toma decisões à escala de uma carteira de activos, de acordo com objectivos de rentabilidade, necessidades de financiamento e estratégias de aquisição e venda. A revisão da literatura realizada por Cook e colaboradores (2024) documenta estas diferenças e mostra que elas também se reflectem na fixação das rendas e na gestão dos contratos [3].
Em Portugal, estes diferentes tipos de proprietários têm uma presença relevante no mercado. Segundo o INE, nos 12 meses terminados em junho de 2026, 22,6% dos novos contratos de arrendamento tiveram como senhorio uma entidade pertencente aos chamados «restantes sectores institucionais». A proporção chegou aos 30,9% em Lisboa e aos 26,0% no Porto [8]. Esta categoria inclui sociedades financeiras e não financeiras, entidades públicas e instituições sem fins lucrativos. Os dados não permitem identificar a participação específica dos fundos de investimento ou das seguradoras, nem determinar que percentagem do conjunto das habitações arrendadas pertence a estas entidades.
No caso dos proprietários particulares, a investigação australiana encontrou uma relação entre a rentabilidade do arrendamento e a decisão de manter ou vender os imóveis. Os custos do crédito, a situação financeira e as circunstâncias pessoais, incluindo a idade, também influenciam essas escolhas [4, 5]. Estas conclusões não podem ser generalizadas aos investidores institucionais. A partir de dados administrativos irlandeses, McCarthy (2024) verificou que, após a aquisição de imóveis já arrendados, os investidores institucionais aumentaram as rendas, em média, 4,1 pontos percentuais mais do que outros proprietários de habitações comparáveis [7]. Trata-se de uma diferença observada na Irlanda, não de uma previsão para Portugal. O resultado demonstra, contudo, que a entrada de novos investidores pode alterar as rendas sem acrescentar habitações ao mercado, quando o investimento consiste na compra de imóveis existentes.
Quanto às regras contratuais que não fixam directamente o valor das rendas, a evidência disponível contraria uma ideia recorrente no debate público: a de que mais exigências legais afastam necessariamente os proprietários do arrendamento. Uma revisão de 2023, que examinou cerca de 25 anos de investigação, não encontrou provas causais robustas de que essas exigências tenham provocado uma redução do parque arrendado. Os autores consideram que, com as limitações dos trabalhos disponíveis, a regulação analisada não parece ter tido um efeito estatisticamente significativo sobre o desinvestimento agregado [6]. Isto não significa que nenhuma regra possa influenciar as decisões dos proprietários. Significa, porém, que também não há fundamento para esperar um aumento expressivo da oferta apenas porque algumas dessas exigências são eliminadas.
Que conclusões podemos então retirar para as principais medidas da proposta portuguesa de 2026? Convém distinguir a consequência jurídica de cada alteração das respostas económicas que se pretende estimular.
Quadro 1 — O que a reforma poderá alterar e o que sabemos sobre os seus efeitos
| Alteração proposta | Consequência jurídica, se aprovada | Efeito económico e avaliação da evidência |
|---|---|---|
| Eliminar o limite à renda inicial de determinados contratos | Deixa de se aplicar uma restrição ao valor da renda inicial nos contratos abrangidos. | Aumento da renda: previsível em parte dos casos, quando o limite impedia a cobrança de um valor superior e o proprietário decidir alterá-lo. Aumento da oferta: não demonstrado. |
| Flexibilizar as regras de renovação | O proprietário passa a dispor de maior flexibilidade para não prolongar determinados contratos. | A redução do compromisso contratual pode tornar o arrendamento mais atractivo para alguns proprietários, mas também permite retirar mais cedo imóveis do mercado. Não existe evidência suficiente para prever um aumento líquido da oferta. |
| Antecipar a possibilidade de resolução por incumprimento | O proprietário pode iniciar a resolução contratual após um período mais curto de incumprimento. | A possibilidade de actuar mais cedo resulta da alteração legal. Já a redução efectiva das perdas depende da duração e eficácia dos procedimentos. O efeito sobre a oferta não está demonstrado. |
| Alterar os limites às rendas antecipadas e à caução | Os proprietários podem exigir garantias iniciais superiores às actualmente previstas, dentro das regras que vierem a ser aprovadas. | Pode aumentar a protecção financeira do proprietário e a quantia exigida ao arrendatário para celebrar o contrato. É provável um aumento das barreiras de acesso nos contratos em que sejam exigidos montantes superiores; não está demonstrado qualquer ganho de oferta. |
A diferença entre investimento e oferta merece atenção. A compra de cem habitações já arrendadas por um fundo aumenta a sua carteira de imóveis, mas não acrescenta cem casas ao mercado. Do mesmo modo, a venda de uma habitação por um pequeno senhorio não reduz a oferta se o comprador a mantiver arrendada. A revisão britânica sobre a regulação do arrendamento [6] dá conta da importância das transferências de propriedade entre diferentes tipos de investidores documentada na investigação irlandesa [7]. Para avaliar a promessa de mais casas disponíveis, o indicador decisivo será a variação do número de habitações efectivamente oferecidas para arrendamento, e não apenas a rentabilidade dos contratos ou o volume de investimento imobiliário.
Mais oferta significa melhor acesso à habitação?
O aumento da oferta de casas para arrendamento pode beneficiar quem procura habitação, sobretudo quando existe uma procura elevada e poucas alternativas disponíveis. Mas o número de imóveis no mercado não determina, por si só, quantas famílias conseguem arrendá-los. O preço pedido, os encargos iniciais e a estabilidade do contrato também condicionam o acesso. A OCDE assinalou, em 2026, que o custo de arrendar uma habitação relativamente pequena pode absorver grande parte do rendimento dos agregados com baixos salários e, na região de Lisboa, chegar a ultrapassá-lo [9].
Quanto aos preços, a proposta de eliminar o limite à renda inicial de determinados contratos permite aos proprietários abrangidos cobrar valores superiores aos actualmente autorizados. A utilização dessa possibilidade dependerá das condições do mercado e das decisões individuais, pelo que não podemos antecipar a dimensão do aumento das rendas. A experiência internacional tem vindo a mostrar, contudo, que os limites aos preços podem ter efeitos concretos. Na Catalunha, uma investigação sobre a regulação introduzida em 2020 estimou uma redução das rendas entre 4% e 6%, sem encontrar evidência de diminuição da oferta de habitações para arrendamento durante o período analisado [10]. A conclusão interessa ao debate português: retirar uma limitação das rendas não garante o aparecimento de mais casas no mercado.
Os encargos exigidos no início do contrato constituem outro obstáculo. A possibilidade de aumentar as rendas antecipadas e as cauções pode oferecer maior protecção financeira ao senhorio, mas exige que o arrendatário disponha de uma quantia superior antes de entrar na habitação. Para quem tem rendimentos modestos e poucas poupanças, a dificuldade pode existir mesmo quando a renda mensal cabe no orçamento. A investigação sobre os custos iniciais do arrendamento identifica estas exigências como um possível mecanismo de selecção económica dos candidatos [11]. Sempre que forem exigidos pagamentos iniciais superiores, aumenta a quantia necessária para celebrar o contrato. Continua por conhecer a proporção de proprietários que recorrerá a essa possibilidade.
A estabilidade residencial também depende das regras de renovação e de resolução dos contratos. Facilitar a recuperação de uma habitação em caso de incumprimento pode reduzir os prejuízos dos proprietários, mas a aplicação dessas regras exige atenção às situações de dificuldade económica temporária. A investigação norte-americana encontrou consequências negativas dos despejos para a vida familiar e para o percurso escolar das crianças, mesmo depois de considerar diferenças anteriores entre as famílias [12]. Estes resultados não significam que a reforma portuguesa vá aumentar os despejos. Mostram que as consequências de uma eventual perda da habitação devem entrar na avaliação das medidas, a par dos custos suportados pelos senhorios.
A investigação realizada no Canadá por Clarke e Gold (2024) oferece outra perspectiva. Os autores analisaram reformas que facilitaram o recurso dos inquilinos a mecanismos de resolução de litígios e reforçaram determinadas obrigações dos proprietários. Verificaram uma redução de 2,2 pontos percentuais na proporção de habitações arrendadas com problemas graves de conservação, sem alterações mensuráveis nas rendas ou na proporção de habitações ocupadas pelos respectivos proprietários [13]. A explicação que propõem está relacionada com os custos de reclamar e de mudar de casa: quando os inquilinos conseguem exigir reparações sem suportar despesas judiciais elevadas, os proprietários têm mais incentivos para assegurar a conservação dos imóveis. O efeito foi maior nas famílias com crianças, para quem uma mudança de residência tende a ser particularmente dispendiosa.
As consequências de uma eventual exclusão habitacional estendem-se aos bairros e às cidades. Se as alterações legislativas contribuírem para aumentar os custos de acesso e permanência no arrendamento, poderão intensificar a substituição de residentes com baixos rendimentos por outros com maior capacidade económica, sobretudo nas áreas urbanas centrais. Lisboa conhece há vários anos processos deste tipo, documentados pela investigação sobre gentrificação, turistificação e transformação do mercado imobiliário [14, 15]. A saída de moradores antigos altera as relações de vizinhança, o comércio e os espaços de encontro. Mesmo entre aqueles que conseguem permanecer, estas transformações podem provocar uma perda do sentimento de pertença e da identificação com o bairro. Um estudo realizado em Almada encontrou precisamente este tipo de consequências entre residentes de longa data com baixos rendimentos [14].
A substituição de residentes pode ainda alterar a composição do eleitorado e a participação política local. Uma investigação sobre a Grande Londres identificou efeitos dos despejos nas preferências eleitorais e na deslocação de eleitores para outras circunscrições [16]. É possível que as transformações residenciais que Lisboa conheceu nas últimas décadas já tenham influenciado os resultados das autárquicas de 2025 [17]. Trata-se, contudo, de uma hipótese que exige investigação específica: os resultados eleitorais não permitem, isoladamente, distinguir o efeito da mudança de residentes de outros factores que influenciam o voto.
Quem suporta os custos da reforma?
A reforma do arrendamento propõe uma alteração na distribuição dos riscos e das responsabilidades. Ao facilitar a resolução dos contratos e a recuperação dos imóveis, procura reduzir os custos dos proprietários em situações de incumprimento. O Governo defende que a protecção das famílias em situação de emergência habitacional deve caber ao Estado e apresenta o Fundo de Emergência para a Habitação (FEH) como resposta a essa responsabilidade [18].
O fundo, porém, não nasceu com a reforma de 2026. A iniciativa partiu do Livre, durante o Governo de António Costa. Uma primeira proposta, que previa uma contribuição extraordinária sobre determinadas transacções imobiliárias de elevado valor, foi rejeitada em Outubro de 2023. No mês seguinte, o Livre conseguiu aprovar uma versão financiada através da consignação de 25% de uma parcela da receita do Imposto do Selo. PS, Livre e PAN votaram a favor; IL e Chega votaram contra; PSD, PCP e BE abstiveram-se [19, 21]. A IL viria a votar favoravelmente, em Outubro de 2025, uma recomendação para regulamentar o fundo [23].
Existem diferenças relevantes entre os instrumentos apresentados nos dois momentos. A lei de 2023 previa apoios para evitar que as famílias perdessem a habitação, nomeadamente através da comparticipação de rendas ou prestações de crédito. Incluía também alojamento de emergência e intervenções destinadas a mitigar os efeitos do aumento dos preços da habitação [19]. Em 2026, o Governo coloca a ênfase na resposta às situações de perda da casa, com financiamento de alojamento ou realojamento e um prazo de resposta anunciado de dez dias [18]. Sem a confirmação do regime regulamentar completo, não podemos concluir que as competências preventivas anteriores tenham desaparecido.
A opção do Governo tem uma lógica própria: separar o cumprimento das obrigações contratuais da protecção social. Mas também levanta uma dificuldade. Se a lei tornar mais fácil perder a habitação, o apoio público poderá ser chamado a responder a situações que as próprias alterações legislativas contribuíram para produzir. Não sabemos se a reforma aumentará o número de despejos, mas, caso isso aconteça, parte dos custos económicos será transferida para o orçamento do Estado. E a concessão de um apoio financeiro posterior não elimina necessariamente os efeitos da deslocação residencial sobre a vida das famílias.
A investigação internacional mostra que o apoio de emergência tem benefícios, mas também limitações. Uma avaliação de programas norte-americanos verificou melhorias no pagamento das rendas e alguns efeitos positivos na saúde mental dos beneficiários, sem identificar uma redução generalizada dos despejos ou da instabilidade habitacional [20]. Um fundo pode, portanto, responder a uma dificuldade imediata sem resolver as condições económicas que estiveram na origem dessa dificuldade.
Em Portugal, a eficácia desta resposta depende ainda das limitações dos apoios habitacionais existentes. Segundo a OCDE, o país apresenta níveis reduzidos de despesa e de cobertura dos subsídios à habitação. Em 2022, a proporção de agregados familiares que recebiam apoios era superior em alguns estratos de rendimento mais elevados do que entre os agregados com menores rendimentos. A organização dos programas e os seus critérios de elegibilidade deixam, assim, parte das famílias vulneráveis sem protecção adequada. A OCDE recomenda o reforço e uma melhor orientação dos apoios, mas alerta para o risco de uma parte dos subsídios regulares às rendas ser absorvida pelos proprietários através de preços mais elevados, quando a oferta de habitação é insuficiente [9].
Resta uma consequência que ultrapassa a dimensão financeira. Uma família que perde a sua habitação pode receber apoio para encontrar outra casa, mas não conseguir permanecer no mesmo bairro ou sequer no mesmo município. O Estado pode assumir parte da despesa com o realojamento; a perda das relações de vizinhança, da proximidade aos serviços e dos vínculos construídos ao longo de anos não é compensada da mesma forma.
O que podemos concluir?
A reforma de 2026 poderá tornar o arrendamento mais atractivo para alguns proprietários. A possibilidade de obter rendas superiores, exigir maiores garantias e recuperar mais rapidamente um imóvel em caso de incumprimento pode influenciar a decisão de arrendar. Mas a investigação disponível não permite concluir que estas alterações venham a produzir um aumento significativo da oferta de habitação em Portugal. As decisões dos proprietários dependem também da rentabilidade de outros investimentos, das características dos imóveis e das condições de cada mercado local.
Há uma diferença entre os efeitos das regras e os comportamentos que delas se esperam. A eliminação de um limite à renda inicial permite cobrar valores superiores nos contratos abrangidos, mas não significa que todos os proprietários o façam. A flexibilização das cauções permite exigir pagamentos iniciais mais elevados, mas desconhecemos quantos senhorios recorrerão a essa possibilidade. Já a entrada de novas habitações no mercado é uma consequência indirecta, que depende de decisões económicas sobre as quais a reforma terá uma influência incerta.
O principal risco é que os benefícios para os proprietários se concretizem sem que exista um aumento suficiente da oferta para melhorar o acesso à habitação. Nesse caso, as famílias que procuram casa poderão enfrentar rendas mais elevadas e maiores encargos iniciais, enquanto algumas das consequências sociais da perda da habitação passarão a ser suportadas pelo Estado. A experiência internacional tem vindo a mostrar que aumentar a liberdade contratual não garante, por si só, mais casas disponíveis ou preços mais acessíveis [9, 10].
A atractividade do arrendamento não deve, por isso, ser avaliada apenas do ponto de vista de quem possui os imóveis. Uma política habitacional tem também de considerar quem consegue aceder às casas colocadas no mercado e quem consegue permanecer nelas. Se a reforma melhorar as condições de investimento, mas tornar o arrendamento menos acessível a uma parte da população, o seu contributo para resolver a crise da habitação será necessariamente limitado.
Na preparação deste texto, recorri a ferramentas de inteligência artificial como apoio à pesquisa documental e bibliográfica e à revisão da redacção. A selecção das fontes, a análise e as conclusões são da minha responsabilidade.
Referências
[1] Assembleia da República. (2026). Proposta de Lei n.º 103/XVII/1.ª (GOV): Autoriza o Governo a alterar o Novo Regime do Arrendamento Urbano, o Código Civil, o Código de Processo Civil e legislação conexa. https://www.parlamento.pt/ActividadeParlamentar/Paginas/DetalheIniciativa.aspx?BID=377135
[2] Assembleia da República. (2012). Lei n.º 31/2012, de 14 de agosto: Procede à revisão do regime jurídico do arrendamento urbano. Diário da República. https://diariodarepublica.pt/dr/detalhe/lei/31-2012-175305
[3] Cook, T. M., Rongerude, J., Mueller, E., & Kuhlmann, D. (2024). Providing rental housing: A systematic literature review of residential rental property owner decision making. Journal of Planning Literature, 39(4), 535–547. https://doi.org/10.1177/08854122241239571
[4] Singh, R., Ong ViforJ, R., Leishman, C., & Hewton, J. (2025). Modelling landlord behaviour and its impact on rental affordability: Insights across two decades (AHURI Final Report No. 440). Australian Housing and Urban Research Institute. https://doi.org/10.18408/ahuri8129501
[5] Wood, G. A., & Ong, R. (2013). When and why do landlords retain property investments? Urban Studies, 50(16), 3243–3261. https://doi.org/10.1177/0042098013484544
[6] Marsh, A., Gibb, K., Harrington, N., & Smith, B. (2023). The impact of regulatory reform on the private rented sector. UK Collaborative Centre for Housing Evidence. https://housingevidence.ac.uk/wp-content/uploads/2024/01/20231020_ImpactofRegulatoryReforminPRS_V3.pdf
[7] McCarthy, B. (2024). Institutional investment and residential rental market dynamics (Research Technical Paper No. 1/RT/24). Central Bank of Ireland. https://www.centralbank.ie/docs/default-source/publications/research-technical-papers/institutional-investment-and-residential-rental-market-dynamics.pdf
[8] Instituto Nacional de Estatística. (2026, 29 de setembro). Estatísticas de rendas da habitação ao nível local: 2.º trimestre de 2026. INE. https://www.ine.pt/
[9] Organisation for Economic Co-operation and Development. (2026). OECD economic surveys: Portugal 2026. OECD Publishing. https://doi.org/10.1787/025b3445-en
[10] Jofre-Monseny, J., Martínez-Mazza, R., & Segú, M. (2023). Effectiveness and supply effects of high-coverage rent control policies. Regional Science and Urban Economics, 101, 103916. https://doi.org/10.1016/j.regsciurbeco.2023.103916
[11] Stewart, R., Hess, C., Kennedy, I., & Crowder, K. (2023). Move-in fees as a residential sorting mechanism within online rental markets. Cityscape, 25(1), 239–252. https://pmc.ncbi.nlm.nih.gov/articles/PMC11063978/
[12] Collinson, R., Dutz, D., Humphries, J. E., Mader, N. S., Tannenbaum, D., & van Dijk, W. (2025). The effects of eviction on children (NBER Working Paper No. 33659). National Bureau of Economic Research. https://doi.org/10.3386/w33659
[13] Clarke, D. R., & Gold, D. E. (2024). The effects of residential landlord–tenant laws: New evidence from Canadian reforms using census data. Journal of Urban Economics, 140, 103631. https://doi.org/10.1016/j.jue.2024.103631
[14] Cortez, P. (2023). Gentrificação suburbana, displacement e identidade territorial: O caso de Almada. Forum Sociológico, 42, 37–48. https://doi.org/10.4000/sociologico.11178
[15] Cocola-Gant, A., & Gago, A. (2021). Airbnb, buy-to-let investment and tourism-driven displacement: A case study in Lisbon. Environment and Planning A: Economy and Space, 53(7), 1671–1688. https://doi.org/10.1177/0308518X19869012
[16] Chou, W., & Dancygier, R. (2021). Why parties displace their voters: Gentrification, coalitional change, and the demise of public housing. American Political Science Review, 115(2), 429–449. https://doi.org/10.1017/S0003055421000058
[17] Comissão Nacional de Eleições. (2025). Mapa Oficial n.º 2-B/2025: Resultados das eleições gerais para os titulares dos órgãos das autarquias locais de 12 de outubro de 2025. https://www.cne.pt/news/al-2025-mapa-oficial-dos-resultados_8705
[18] Governo de Portugal. (2026, 10 de julho). Comunicado do Conselho de Ministros de 9 de julho de 2026. https://portugal.gov.pt/gc25/governo/comunicados-do-conselho-de-ministros/comunicado-do-conselho-de-ministros-de-9-de-julho-de-2026-1
[19] Assembleia da República. (2023). Lei n.º 82/2023, de 29 de dezembro: Orçamento do Estado para 2024 (artigo 219.º). Diário da República. https://diariodarepublica.pt/dr/detalhe/lei/82-2023-835864042
[20] Collinson, R., DeFusco, A. A., Humphries, J. E., Keys, B. J., Phillips, D. C., Reina, V., Turner, P. S., & van Dijk, W. (2024). The effects of emergency rental assistance during the pandemic: Evidence from four cities (NBER Working Paper No. 32463). National Bureau of Economic Research. https://doi.org/10.3386/w32463
[21] Lusa. (2023, 28 de novembro). Livre vê aprovada criação do Fundo de Emergência para Habitação. Correio da Manhã. https://www.cmjornal.pt/politica/detalhe/livre-ve-aprovada-criacao-do-fundo-de-emergencia-para-habitaca

